Bitdeer vendió más BTC del que minó. Y acabó la semana en cero
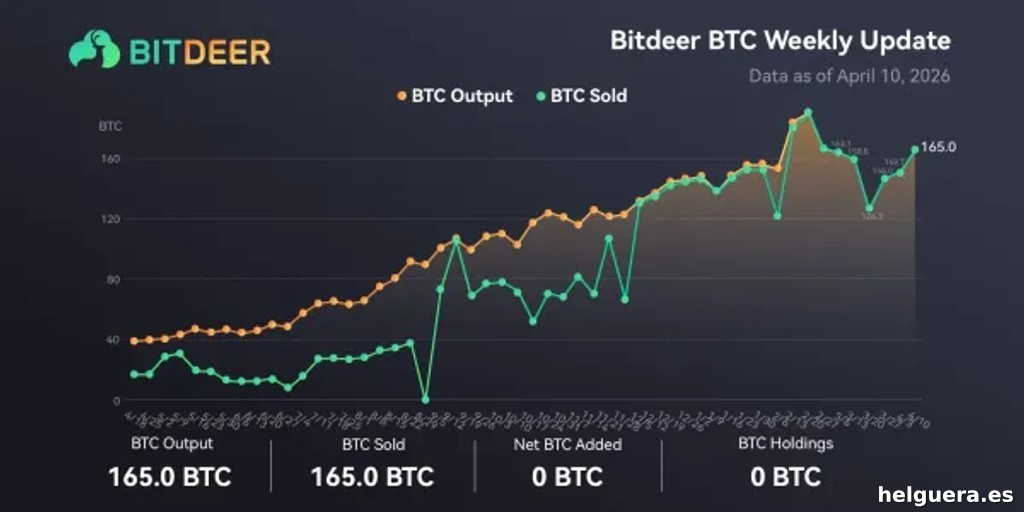
Bitdeer minó 288,1 bitcoins y vendió 288,4 durante la semana que terminó el 25 de septiembre. La diferencia fue de tres décimas de BTC; la empresa, cotizada en Nasdaq, declaró cero bitcoins en sus reservas.
El dato muestra que esa semana Bitdeer vendió prácticamente toda su producción en lugar de guardarla como activo de tesorería. Así evita acumular exposición directa a futuras subidas y bajadas del precio, aunque sigue dependiendo de que la minería genere ingresos suficientes para cubrir costes, inversiones y obligaciones financieras. La estrategia contrasta con la de las compañías que retienen monedas para venderlas más adelante; conservarlas, a su vez, supone dejar capital inmovilizado en un activo volátil mientras siguen llegando las facturas operativas.
Bitcoin superó los 85.000 dólares durante septiembre y luego retrocedió. Para el día 25 cotizaba alrededor de 84.187 dólares, ligeramente por debajo del coste medio de producción estimado por JPMorgan. Bitdeer siguió vendiendo monedas recién minadas mientras el mercado rondaba una referencia que los inversores observan para calibrar la presión sobre el sector.
Los datos semanales no detallan los costes individuales de Bitdeer, sus contratos de energía ni el destino exacto del dinero obtenido. Tampoco permiten saber si las ventas responden a una política habitual o a necesidades puntuales de caja. Sí muestran que, durante ese periodo, la empresa no aumentó sus reservas con la producción minera.
Los 85.000 dólares son una referencia, no una línea mágica
JPMorgan calcula que el coste promedio de minar un bitcoin ronda los 85.000 dólares. La estimación describe la economía general del sector, pero no marca un precio por debajo del cual todas las empresas pierdan dinero. Los costes varían según el precio de la electricidad, la eficiencia de los equipos, la financiación, el mantenimiento y las condiciones de cada instalación. Por eso, dos compañías que producen BTC al mismo precio de mercado pueden tener márgenes muy distintos.
JPMorgan define la cifra como un “suelo blando”: un indicador útil para el análisis, no un soporte técnico infalible ni una frontera contable común a toda la industria. Que Bitcoin cotice por debajo no significa que todos los mineros estén perdiendo dinero; que lo supere tampoco garantiza que sus operaciones sean rentables.
El historial aconseja cautela. En 2018, Bitcoin pasó unos 224 días por debajo del coste estimado de producción, sin que todos los mineros apagaran sus máquinas a la vez. Algunos pudieron continuar; otros, especialmente los menos eficientes o con costes más altos, afrontaron más presión y tuvieron que vender activos, reducir actividad o salir del mercado.
En junio, JPMorgan había estimado un coste medio cercano a 78.000 dólares, cuando BTC rondaba los 62.500. CoinShares calculó entonces que alrededor del 20% de los mineros operaba con pérdidas. La estimación más reciente, de unos 85.000 dólares, actualiza ese indicador, pero no diagnostica por sí sola la salud financiera de Bitdeer ni la del sector.
La duración de la subida importa más que el titular
Bitcoin cruzó los 85.000 dólares durante septiembre por primera vez en 280 días, antes de retroceder. Una subida breve puede mejorar las cuentas de ciertos operadores, sobre todo de los que tienen costes cercanos al promedio, pero no altera de inmediato la factura eléctrica ni vuelve más eficientes los equipos antiguos.
Para los mineros importa cuánto tiempo se mantiene el precio por encima de sus costes, cuántas monedas producen, qué gastos deben pagar y cuánto pueden retrasar las ventas. Si el precio se sostiene, algunos podrían necesitar vender menos BTC para cubrir sus operaciones; si cae, ese margen puede desaparecer. Las compras de equipos, la financiación, los planes de expansión y las políticas de tesorería dependen de algo más que unas jornadas favorables.
La cotización de unos 84.187 dólares el 25 de septiembre quedó apenas por debajo de la estimación de JPMorgan, pero eso no establece una relación mecánica entre precio y ventas. Un minero puede vender por necesidades operativas aunque el mercado suba; otro puede conservar monedas pese a tener márgenes estrechos, si dispone de financiación o reservas suficientes. Con ingresos en BTC y costes en moneda fiduciaria, cada empresa debe decidir cuánto riesgo de precio asumir. Al mantener sus reservas en cero, Bitdeer evita acumular esa exposición directa, pero renuncia a beneficiarse de una eventual subida de las monedas ya producidas.
Menos hash rate, equipos distintos y una competencia que se reajusta
La economía minera también depende de la competencia en la red. JPMorgan informó que el hash rate había caído cerca de un 19% desde su máximo de octubre, mientras que la dificultad de minería había bajado alrededor de un 15%. Son métricas relacionadas con la competencia y el trabajo que exige la red, pero no describen por sí solas la rentabilidad de cada empresa.
Si algunos operadores apagan equipos o reducen capacidad, puede disminuir la competencia para quienes siguen activos, aunque el ajuste no es uniforme ni instantáneo. Los costes energéticos, la ubicación de las instalaciones, los contratos y la eficiencia del hardware influyen en quién resiste. La caída del hash rate también puede reflejar presión real en una parte del sector, no necesariamente una oportunidad atractiva.
Algunas compañías mineras están destinando recursos a infraestructura para inteligencia artificial. Esa decisión exige comparar los ingresos esperados, las necesidades técnicas y los riesgos de cada actividad. Si una empresa puede obtener mejores retornos con infraestructura de IA, mantener toda su capacidad dedicada a Bitcoin deja de ser automático; cambiar de actividad, sin embargo, requiere inversión y capacidades adecuadas.
El coste promedio estimado por JPMorgan es solo una pieza del análisis. También importan la dificultad, el hash rate, los gastos particulares y el uso de las instalaciones. La producción semanal y el precio de mercado no bastan para reconstruir la rentabilidad de Bitdeer, aunque sí muestran que la empresa no guardó el BTC recién minado durante ese periodo.
El resto del mercado subía; la minería seguía con sus propios problemas
El 26 de septiembre, el mercado cripto avanzaba en términos generales: Pluang informó que 41 de las 50 principales criptomonedas estaban al alza a las 11:41 WIB. Los movimientos fueron dispares: BAL ganó un 11,14% y GRT subió un 8,61%, mientras SXP cayó un 46,27%.
Pluang también señaló que las órdenes de venta representaban el 97% de la actividad de GRT en su plataforma. El dato se limita a ese servicio y no mide todo el mercado de GRT; las cifras de una plataforma pueden orientar sobre la actividad de sus usuarios, pero no reflejan necesariamente la de todos los compradores y vendedores.
Esos movimientos de altcoins ofrecen contexto, pero no explican directamente las ventas de bitcoin de Bitdeer. Para evaluar su negocio harían falta datos sobre su estructura de costes, compromisos de deuda, eficiencia de los equipos, contratos eléctricos y política de ventas a lo largo del tiempo. La compañía minó 288,1 BTC, vendió 288,4 y declaró reservas de cero durante la semana terminada el 25 de septiembre; los datos disponibles no indican por qué tomó esa decisión.