

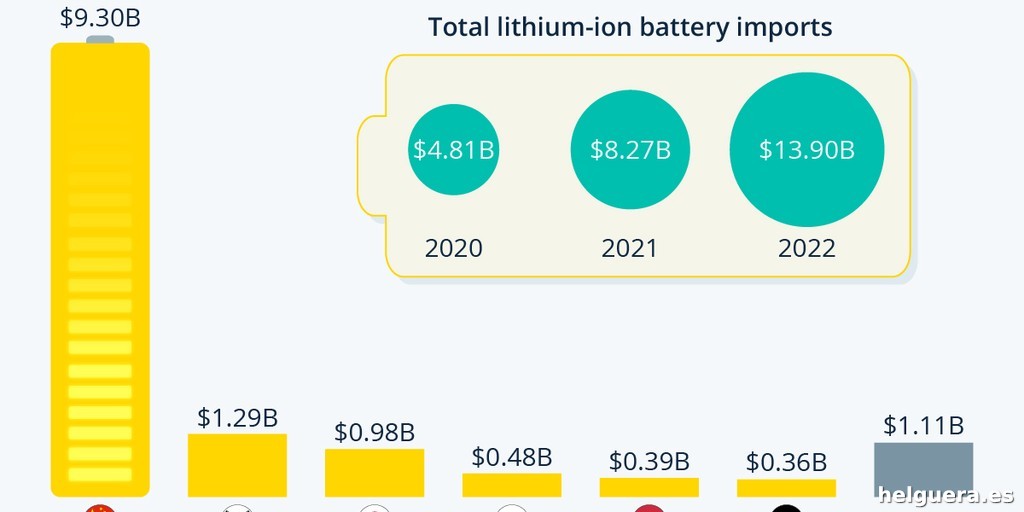
La bomba en el mercado estadounidense de baterías: ¿hasta dónde llega la manía anti-China?
Finales de agosto de 2023. El gobierno de Estados Unidos lanza una orden ejecutiva declarando estado de emergencia nacional que prohíbe el uso de baterías chinas en sistemas de almacenamiento eléctrico a gran escala para la red eléctrica. No es simplemente un berrinche diplomático más; esta decisión apunta a un cambio radical en cómo se abastece y se moderniza la matriz energética estadounidense. ¿Lo más irónico? Estas baterías chinas baratas —que comunican energía limpia y confiable para emergentes proyectos renovables— están siendo expulsadas de la fiesta a golpe de decreto.
Desde 2022, con la mano dura de la Ley de Reducción de la Inflación, el gobierno ya venía restringiendo créditos fiscales para proyectos que dependieran demasiado de minerales o componentes provenientes de China. La excusa: incentivar el desarrollo industrial nacional y reducir la dependencia de un proveedor que ahora no da ni la confianza ni la estabilidad política que se esperaba. A partir de 2026, las reglas exigen que al menos el 55% del costo de materiales en nuevos proyectos de almacenamiento energético debe venir de fuentes ajenas a China y países “prohibidos”.
Pero no es sólo papel mojado. Los aranceles a las baterías importadas se dispararon del 7.5% al 25% en enero. Todo mientras gigantes como LG Energy Solutions, Samsung SDI, Ford o SK On intentan acelerar la producción local para tapar el hueco.
Imagina: proyectos en marcha que usan baterías chinas de repente giran en rojo. Desarrolladores a la espera de instrucciones claras del Departamento de Energía —que no llegarán sino hasta fin de año— para saber si pueden seguir adelante o tienen que cancelar millones en inversiones. Los costes. La tormenta perfecta para frenar (al menos momentáneamente) la expansión del almacenamiento en una red que, por decir poco, lo necesita con urgencia.
¿Reducir dependencia o dispararse en el pie? El dilema de las baterías “made in USA”
El mensaje está claro: no queremos más tecnología clave hecha en China. La pregunta es cómo, porque desde ya, ir en serio en esa dirección significa pagar la fiesta. Las baterías fabricadas dentro de las fronteras americanas son significativamente más caras que las importadas desde China. Pulir una cadena de suministro desde cero, a golpe de incentivos y barreras arancelarias, no es una tarea tan sencilla (ni rápida). Y esos costos, al final, los pone un consumidor que ya lidia con lo suyo.
El frenazo que la nueva política provoca contra el uso de baterías chinas —la columna vertebral del almacenamiento energético moderno— podría provocar desde retrasos importantes hasta cancelaciones de proyectos. Los analistas de BloombergNEF y Benchmark Mineral Intelligence lanzan alarmas (sin azucarar la cosa). Los desarrolladores podrían tener que recurrir a fabricantes locales o a otros países, como Corea del Sur, donde los precios tampoco son una ganga. Y esa subida de costes estira plazos, disuade inversiones, y puede poner en riesgo los objetivos climáticos.
Lo más chistoso de todo: la desaceleración del mercado de vehículos eléctricos está, vaya paradoja, ayudando. Algunas fábricas originalmente pensadas para autos eléctricos están reconvirtiendo sus líneas para producir baterías destinadas al almacenamiento en red. Pero ni así la producción alcanza para satisfacer la demanda real que Estados Unidos necesita si quiere mantener —y mejorar— su red eléctrica. Se habla de que una capacidad doméstica significativa solo será factible en la zona de 2030 o más adelante. Hasta entonces, la crisis está servida.
Más allá del control: ¿qué siente la industria frente a esta cruzada?
“Un veto tan tajante fue toda una sorpresa y genera preocupación entre los jugadores locales”, suelta Shan Tomouk, experto en almacenamiento energético de Benchmark Mineral Intelligence. Y tiene razón.
Prohibir la instalación de equipos eléctricos “de potencia a granel” y etiquetarlos como riesgo de seguridad nacional escaló la pelota a un nivel mucho más complejo que los aranceles y los límites fiscales. No es que ahora se pueda escoger: es pasar factura directa a baterías, inversores y transformadores de fabricación china.
En el cortísimo plazo, esto podría paralizar proyectos gigantescos y deja un eco de incertidumbre brutal. Peor aún, la orden no distingue claramente si afecta retroactivamente a plantas ya instaladas. Si realmente se aplicara a rajatabla, implicaría desmontar buena parte del almacenamiento en la red, algo por ahora impensable.
¿Los desarrolladores? Han pasado de soñar con baterías accesibles y abundantes a tener que meter mano a cálculos de costos con lupa, buscando nuevos proveedores y evaluando qué proyectos deben mantenerse vivos y cuáles tirar a la basura. No es solo política o diplomacia: hay millones de dólares, empleos y objetivos climáticos en juego.
China, el gigante que no quiere soltarse del trono tecnológico
Que Estados Unidos quiera sacudirse la dependencia china en baterías no significa que China se vaya a quedar con los brazos cruzados. Por años, Pekín ha invertido una brutalidad en investigación, desarrollo y escala industrial para dominar sectores como paneles solares, baterías y más. La combinación de infraestructura, talento acumulado y apoyo del estado posiciona a China como una potencia difícil de derribar, ni siquiera por el superpoder de turno.
Se puede decir sin exagerar que mientras otros países flaquean o giran en círculos burocráticos, China tiene ya la industria en manos con un abaratamiento progresivo y confiabilidad. Ese dominio, por ahora, no tiene rival cercano en cuanto a volumen ni costos.
Entonces, ¿vale la pena pisar el acelerador y quedarnos solos en casa pagando hasta el doble solo para no depender de China? La respuesta no es blanca o negra, pero la urgencia climática y la necesidad energética no hacen esperar.
El gran panorama: ¿cuánto puede fiarse Estados Unidos de su propio mercado?
Está muy claro que la autarquía tecnológica no es un juego de niños ni una opción tangible a corto plazo. Lo que se asoma en 2025 o 2030 sigue siendo una promesa más que una garantía. Mientras tanto, baterías, sistemas de almacenamiento y componentes seguirán siendo un bocadillo con precio inflado si no son chinos.
Las consecuencias se extienden más allá del almacenamiento energético. Su éxito o fracaso afecta la integración masiva de renovables, la confiabilidad de una red que sufre cada vez más contratiempos y, claro, el cambio climático. Las políticas recientes sugerían limitar créditos fiscales a proyectos que se apoyaran en minerales o componentes no producidos localmente. ¿Pero lograr que la industria doméstica de baterías crezca lo suficiente para competir globalmente? Una historia para largo plazo y con muchas probabilidades de fracasos intermedios.
El impulso de jugadores como LG, Ford o Samsung no es menor, pero es solo una pieza del rompecabezas que todavía tiene demasiadas variables volando.
Lo que no te cuentan: ¿y si la cuenta ambiental es peor?
Hay que ser cínicos para verlo objetivamente. Mientras Estados Unidos corre detrás de su industria local a ritmo lento y a costes inflados, puede estar aumentando indirectamente su dependencia en materiales y procesos que no siempre son más verdes o justos.
China, a su modo no perfecto, ha optimizado cadenas de producción que reducen costos, pero también emiten menos CO2 por unidad fabricada o reciclada. Al renunciar a esa opción, y buscar alternativos posiblemente menos competitivos, Estados Unidos corre el riesgo de que el almacenamiento energético (clave para integrar renovables) se retrase y, peor, que los costes del sistema eléctrico se disparen afectando desde consumidores a industrias enteras.
Se habla poco de esto pero es un efecto colateral real. Obstaculizar la implantación rápida y barata de soluciones limpias puede, irónicamente, retrasar la descarbonización y aumentar la huella ambiental global.
¿Vale la pena desenredar el nudo chino en baterías o es mejor abrazar el caos?
Como toda historia con tintes políticos, estratégicos, económicos y ambientales, no hay respuesta simple ni milagrosa.
Cortar los lazos con baterías chinas para impulsar fabricación local hará que el precio del almacenamiento se dispare. Y una red eléctrica fiable y limpia no está para esperar a que la industria doméstica crezca al ritmo del mercado: el grid no aguanta pausas largas. La alternativa, seguir confiando en tecnología barata y bien probada china, tiene riesgos geopolíticos y estratégicos que ningún país quiere subestimar.
Este juego de equilibrios en la tecnología energética está lejos de cerrarse y será testigo de batallas, idas y vueltas, ajustes en las reglas y muchos cambios de último minuto.
¿Y tú, qué harías? ¿Pagarías el doble solo para no depender de los chinos? ¿O preferirías la solución barata y segura aunque viniendo de “la competencia” que te da más miedo? La batalla eléctrica acaba de empezar.