En el verano de 2025, las aerolíneas chinas operaban el 83 % de la capacidad programada entre China y Europa. En 2019, antes de que las compañías occidentales perdieran acceso al espacio aéreo ruso, su cuota rondaba el 55 %. La capacidad total del mercado se mantuvo estable; cambió quién podía cruzar Eurasia por la ruta más directa. Para Washington, no es solo una cuestión de competencia comercial: también importa la geografía que sostiene su movilidad militar.
El mapa se cerró antes de que llegaran los aviones militares
La aviación puede encontrar rodeos: necesita combustible, aeropuertos, permisos y una ruta viable. Esa flexibilidad permitió adaptar las redes comerciales a crisis como los atentados del 11 de septiembre y el desplome de la demanda durante la pandemia. La perturbación actual es distinta: las restricciones posteriores a 2022 afectaron de manera desigual a las aerolíneas y han durado lo suficiente para cambiar quién ocupa las rutas disponibles.
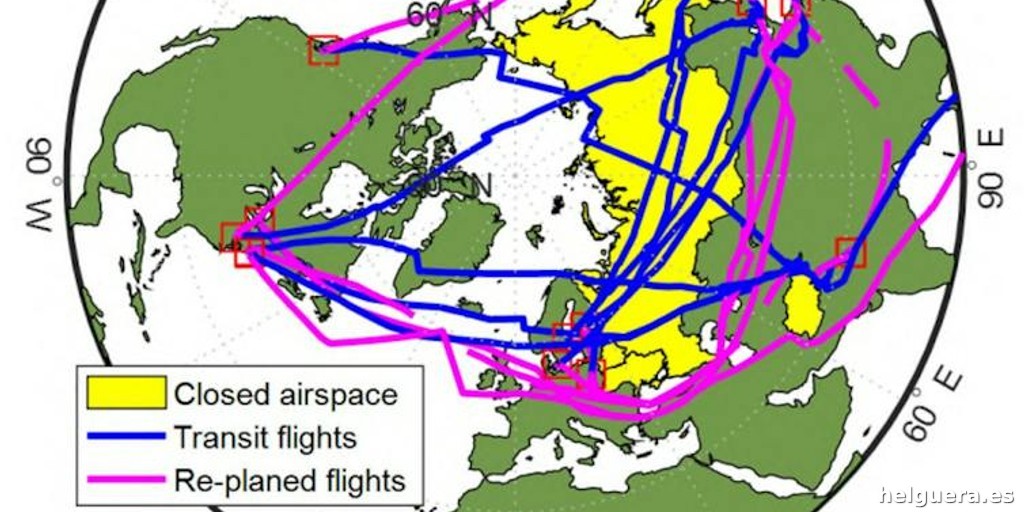
Finnair vio cómo su vuelo Helsinki-Tokio pasaba de unas nueve horas a cerca de trece tras perder el acceso al espacio aéreo ruso, un aumento del 44 %. Las aerolíneas chinas, en cambio, conservaron ese acceso. Una ventaja geográfica derivada de decisiones políticas se convirtió así en una ventaja comercial. Cuando unos operadores pierden una ruta más corta y otros la conservan, el mercado deja de ofrecer las mismas condiciones a todos.
El problema estratégico no es solo que un avión tarde más, sino que la red empiece a depender de menos corredores. Durante una reciente alteración en Oriente Medio, las compañías desviaron 1.150 vuelos diarios para evitar la zona de conflicto. Los cambios añadieron unos 206.000 kilómetros de vuelo al día. Más distancia supone más combustible, más horas de tripulación y menos margen ante otra interrupción. En aviación, la importancia de la redundancia se hace evidente cuando desaparece.
La red civil también importa a la defensa estadounidense. Durante décadas, el Pentágono pudo apoyarse en un ecosistema internacional de aviones, aeropuertos, talleres de mantenimiento, depósitos de combustible y servicios comerciales más amplio que su propia flota. Si el acceso a ese sistema se fragmenta según la nacionalidad de la aerolínea o las decisiones políticas de los países sobrevolados, la movilidad militar pierde opciones antes de que empiece una operación.
La logística estadounidense ya dependió de Moscú
La dependencia no es una hipótesis nueva. Desde 2009, Estados Unidos y sus aliados utilizaron la llamada Red de Distribución del Norte para llevar suministros a Afganistán a través de Rusia y Asia Central. No se limitaba a trenes y carreteras: el acuerdo entre Washington y Moscú abrió el espacio aéreo ruso a aeronaves militares estadounidenses, incluidos los C-17, y compañías rusas participaron en misiones de transporte estratégico de la OTAN.
En abril de 2011, más de 1.000 misiones de suministro estadounidenses habían atravesado el espacio aéreo ruso y transportado a más de 150.000 militares. Volga-Dnepr aportó aviones An-124 para misiones de transporte aliado. Uliánovsk se añadió después como posible punto de tránsito aéreo y ferroviario. La ruta reducía la dependencia de Pakistán y ofrecía una alternativa por el norte; Rusia era parte de la solución logística.
La guerra de Ucrania cerró buena parte de esa opción para las compañías occidentales, y la guerra con Irán presionó los corredores del sur. Al perder una ruta, el tráfico se concentra en las restantes. Si una de esas alternativas también se complica, aumentan los costes porque hay menos opciones para desviarse. Dos crisis en extremos opuestos del mismo corredor pueden convertir el rodeo en un cuello de botella.
La situación tampoco se limita a cierres oficiales. Ucrania ha pedido a la Organización de Aviación Civil Internacional que considere inseguro el espacio aéreo ruso para la aviación civil, alegando operaciones regulares de drones ucranianos. La Agencia Europea de Seguridad Aérea ya recomendaba evitar operaciones en zonas del espacio ruso al oeste de los 60 grados de longitud este, por los riesgos de identificación errónea, activación de defensas aéreas y escasas medidas de mitigación. Se suman las interferencias de GPS y presuntos actos de sabotaje cerca de centros logísticos europeos como Leipzig/Halle. La red civil también está expuesta al conflicto.
¿Cuánto aguanta el corredor que queda?
Con el espacio aéreo ruso restringido para muchos operadores occidentales y las rutas del sur afectadas por la guerra en Irán, parte del tráfico entre Europa y Asia ha tenido que pasar por una franja mucho más estrecha. En un momento, el corredor disponible llegó a reducirse a unos 160 kilómetros, con Georgia, Azerbaiyán, Armenia y Turquía absorbiendo buena parte de los vuelos desviados. Esa concentración supone también una concentración de riesgo.
Los datos de Azerbaiyán muestran cómo se redistribuyó el tráfico. Su sistema de navegación aérea gestionaba unos 278 vuelos diarios a comienzos de 2022; al cierre de 2025 eran 695. Los sobrevuelos anuales crecieron de 47.065 en 2021 a 261.085 en 2025. Tras la alteración del espacio aéreo del Golfo a comienzos de 2026, el volumen diario aumentó todavía más. Las rutas encontraron salida, pero una parte importante del tráfico pasó por el mismo grupo de países.
También se movieron los aviones de carga. Dos Boeing 747-400 cargueros operados anteriormente por la rusa Sky Gates salieron de Rusia a finales de febrero de 2022. Tras su recuperación, fueron matriculados en Azerbaiyán pocos días después y pasaron a operar para Silk Way West Airlines entre Bakú, Europa y China. El caso muestra cómo aeronaves, operadores y conexiones pueden cambiar de lugar cuando las circunstancias lo exigen.
Adaptar una red no la vuelve necesariamente más resistente. Si más vuelos, carga y aeronaves estratégicas convergen en menos corredores, estos adquieren valor y se convierten en puntos de fallo más graves. Entre 2023 y 2024, la tensión entre Azerbaiyán y Armenia ya presionaba la estabilidad del Cáucaso Sur. Las fricciones en torno a Israel, el choque entre India y Pakistán de mayo de 2025 y la actividad militar alrededor de Corea y Taiwán añaden otros focos de incertidumbre. Cada episodio reduce alternativas, aunque no cierre el continente entero.
La vulnerabilidad depende no solo de cuántos países cierran su espacio aéreo, sino también de cuántas rutas utilizables quedan después de que el tráfico se haya concentrado. Esa es la diferencia entre una molestia para las aerolíneas y un problema de movilidad estratégica.
El Golfo era el puente; ahora también es un punto de presión
El Golfo ganó peso como conexión entre Europa y Asia a medida que las rutas septentrionales se hicieron menos accesibles para muchas compañías occidentales. Dubái registró 95,2 millones de pasajeros en 2025, un 3,1 % más que el año anterior. En 2024, la conectividad de los aeropuertos de Oriente Medio había aumentado un 28 %, y la conectividad intercontinental estaba un 16 % por encima del nivel prepandémico. El crecimiento tuvo varios motores, pero los cambios en las rutas euroasiáticas reforzaron el papel del Golfo como puente este-oeste.
Después llegó la guerra con Irán. En el primer semestre de 2026, Dubái gestionó 31,5 millones de pasajeros, un 31,3 % menos interanual, mientras que los movimientos de aeronaves cayeron un 32,1 %. El 31 de marzo, EUROCONTROL registró un 56 % menos de vuelos entre Oriente Medio y Europa, incluidos servicios que cruzaban Europa en sus trayectos entre Oriente Medio y Norteamérica. Las conexiones se cancelaron o alteraron justo cuando el norte de Eurasia ya ofrecía menos margen.
La respuesta militar estadounidense refleja esa geografía. En febrero de 2026, antes de la guerra, Estados Unidos trasladó alrededor de 150 aeronaves militares a Europa y Oriente Medio. Más de la mitad quedaron en bases europeas, fuera del alcance de los misiles iraníes. En mayo, aviones cisterna KC-135 despegaron desde el área del Mando Europeo para reabastecer bombarderos B-1 que operaban sobre el área del Mando Central. Europa aportaba aeródromos desde los que sostener la operación.
España negó el uso de su espacio aéreo y sus bases a aeronaves estadounidenses que apoyaban los ataques contra Irán. Quince aviones militares salieron de Rota y Morón; la mayoría eran KC-135 y al menos siete se trasladaron a Ramstein, en Alemania. La decisión española no equivale al cierre ruso: fue una negativa de un aliado, ligada a una operación concreta y potencialmente reversible, mientras que la restricción rusa es más estructural y persistente. El efecto inmediato, sin embargo, fue que había menos lugares políticamente disponibles desde los que cumplir la misión.
La flota existe; el acceso no viene incluido
El Mando de Transporte de Estados Unidos cuenta con 52 C-5M y 223 C-17 en su flota orgánica, cifras que coinciden con el requisito de 275 aeronaves estratégicas señalado por los tres últimos estudios gubernamentales de movilidad. Pero un estudio del Servicio de Investigación del Congreso de 2026 indica que, aunque se adquirieron 223 C-17, la Fuerza Aérea opera ahora 222 tras la pérdida de un aparato; otro C-17 pertenece a la Capacidad de Transporte Aéreo Estratégico de la OTAN. La cifra teórica no describe exactamente la flota estadounidense disponible.
El número de aviones tampoco resuelve el problema del sobrevuelo. El programa de la Flota Aérea de Reserva Civil, conocido como CRAF, permite recurrir a aeronaves civiles para ampliar la capacidad de transporte. Pero las aerolíneas conservan el control operativo, deben cumplir las normas de seguridad civil y pueden rechazar misiones por motivos de riesgo. CRAF aporta capacidad de carga, no derechos de tránsito, aeropuertos políticamente accesibles ni rutas que una compañía considere aceptables.
La evacuación de Afganistán en 2021 mostró esa diferencia. Se activaron 18 aeronaves de CRAF, pero ninguna voló hasta Kabul. Primero, los aviones militares trasladaron a los evacuados a bases intermedias; después, las compañías civiles los llevaron a otros destinos. La cadena de transporte dependía de que cada eslabón tuviera acceso a un aeródromo seguro y a un corredor abierto.
El ecosistema comercial que ha apoyado la movilidad estadounidense era más amplio que la flota de reserva. En el pasado, aeronaves de Volga-Dnepr fueron subcontratadas a través de Atlas Air; aviones de la rusa Polet operaron mediante UPS, y cargueros de Silk Way, de Azerbaiyán, lo hicieron a través de World Airways. Atlas Air, UPS y World Airways participaron en CRAF. Esa estructura cruzaba fronteras, operadores y proveedores. La guerra y las sanciones han complicado el mantenimiento de esas relaciones y han sometido cada vínculo a un examen estratégico.
En mayo de 2024, la lista de proveedores no aptos de TRANSCOM incluyó a Air China Cargo, China Eastern y China Southern, junto con varias compañías de origen ruso. Sin embargo, la separación del sistema civil es incompleta: Delta terminó su código compartido con China Southern en 2025 y conserva su asociación con China Eastern; United mantiene un acuerdo de código compartido con Air China. Esas alianzas no forman parte de misiones CRAF, pero muestran la tensión entre una política de control más estricta y una industria que sigue funcionando mediante conexiones internacionales.
El problema está en la segunda pérdida
Los estudios de movilidad estadounidenses no se limitan a contar aviones. El estudio de requisitos de capacidad de movilidad de 2020 examinó entornos disputados y el conjunto de la empresa logística: aeródromos, puertos, rutas terrestres, proveedores comerciales y capacidad militar. El informe completo es clasificado, pero un alto cargo de TRANSCOM lo describió como un trabajo innovador para entender cómo un adversario puede interrumpir la movilidad estratégica, alterar el ritmo de llegada de fuerzas y afectar una campaña.
La cuestión es qué ocurre cuando una ruta ya se ha perdido y otro corredor se vuelve inaccesible. El impacto de la segunda interrupción no es simplemente igual al de la primera: la red llega a ese momento con menos alternativas, más tráfico concentrado y mayor dependencia de los países que todavía permiten el paso. La guerra en Ucrania redujo el espacio disponible al norte; la guerra en Irán presionó rutas meridionales que habían ganado importancia precisamente por esa reducción.
La movilidad puede verse afectada sin que nadie dispare contra un avión. Interferencias de navegación, avisos de seguridad, falta de permisos, decisiones de gobiernos aliados o riesgos que llevan a una aerolínea a cancelar pueden reducir las opciones para mover personas y material. El general Randall Reed, comandante de TRANSCOM en 2025, advirtió que los adversarios pueden disputar la logística desde el punto de origen hasta el de destino, incluso mediante acciones no cinéticas. Según su formulación, Estados Unidos está “luchando por moverse, en lugar de moverse para luchar”.
La capacidad del Pentágono depende de que existan aeropuertos, combustible, mantenimiento, socios comerciales y permisos para atravesar el mapa, además de aviones C-17 y cisternas suficientes para sostener una misión. Una flota grande puede compensar parte de la distancia, pero no reemplaza por sí sola el acceso político a un continente entero.
El riesgo no es que Eurasia se vuelva imposible de cruzar de un día para otro, sino que cada crisis deje menos rutas disponibles para la siguiente. Cuando una misión depende de los pocos aeropuertos y corredores que quedan, el margen de la movilidad estadounidense se reduce.